

Przychód z reklamy to początek rachunku
ROAS: wzór i przykład. Jak wynik 2,82 ukrył problem z 40% budżetu
ROAS pokazuje, ile przychodu przypisanego reklamie przypada na każdą wydaną na nią złotówkę. Obliczysz go jednym dzieleniem.
ROAS = przychód przypisany reklamie ÷ koszt reklamy
Przykład rachunkowy: 28 200 zł przychodu ÷ 10 000 zł wydatków = ROAS 2,82, czyli 282%. Z każdej złotówki budżetu przypisano reklamie 2,82 zł przychodu. To jeszcze nie mówi, ile zostało po kosztach.
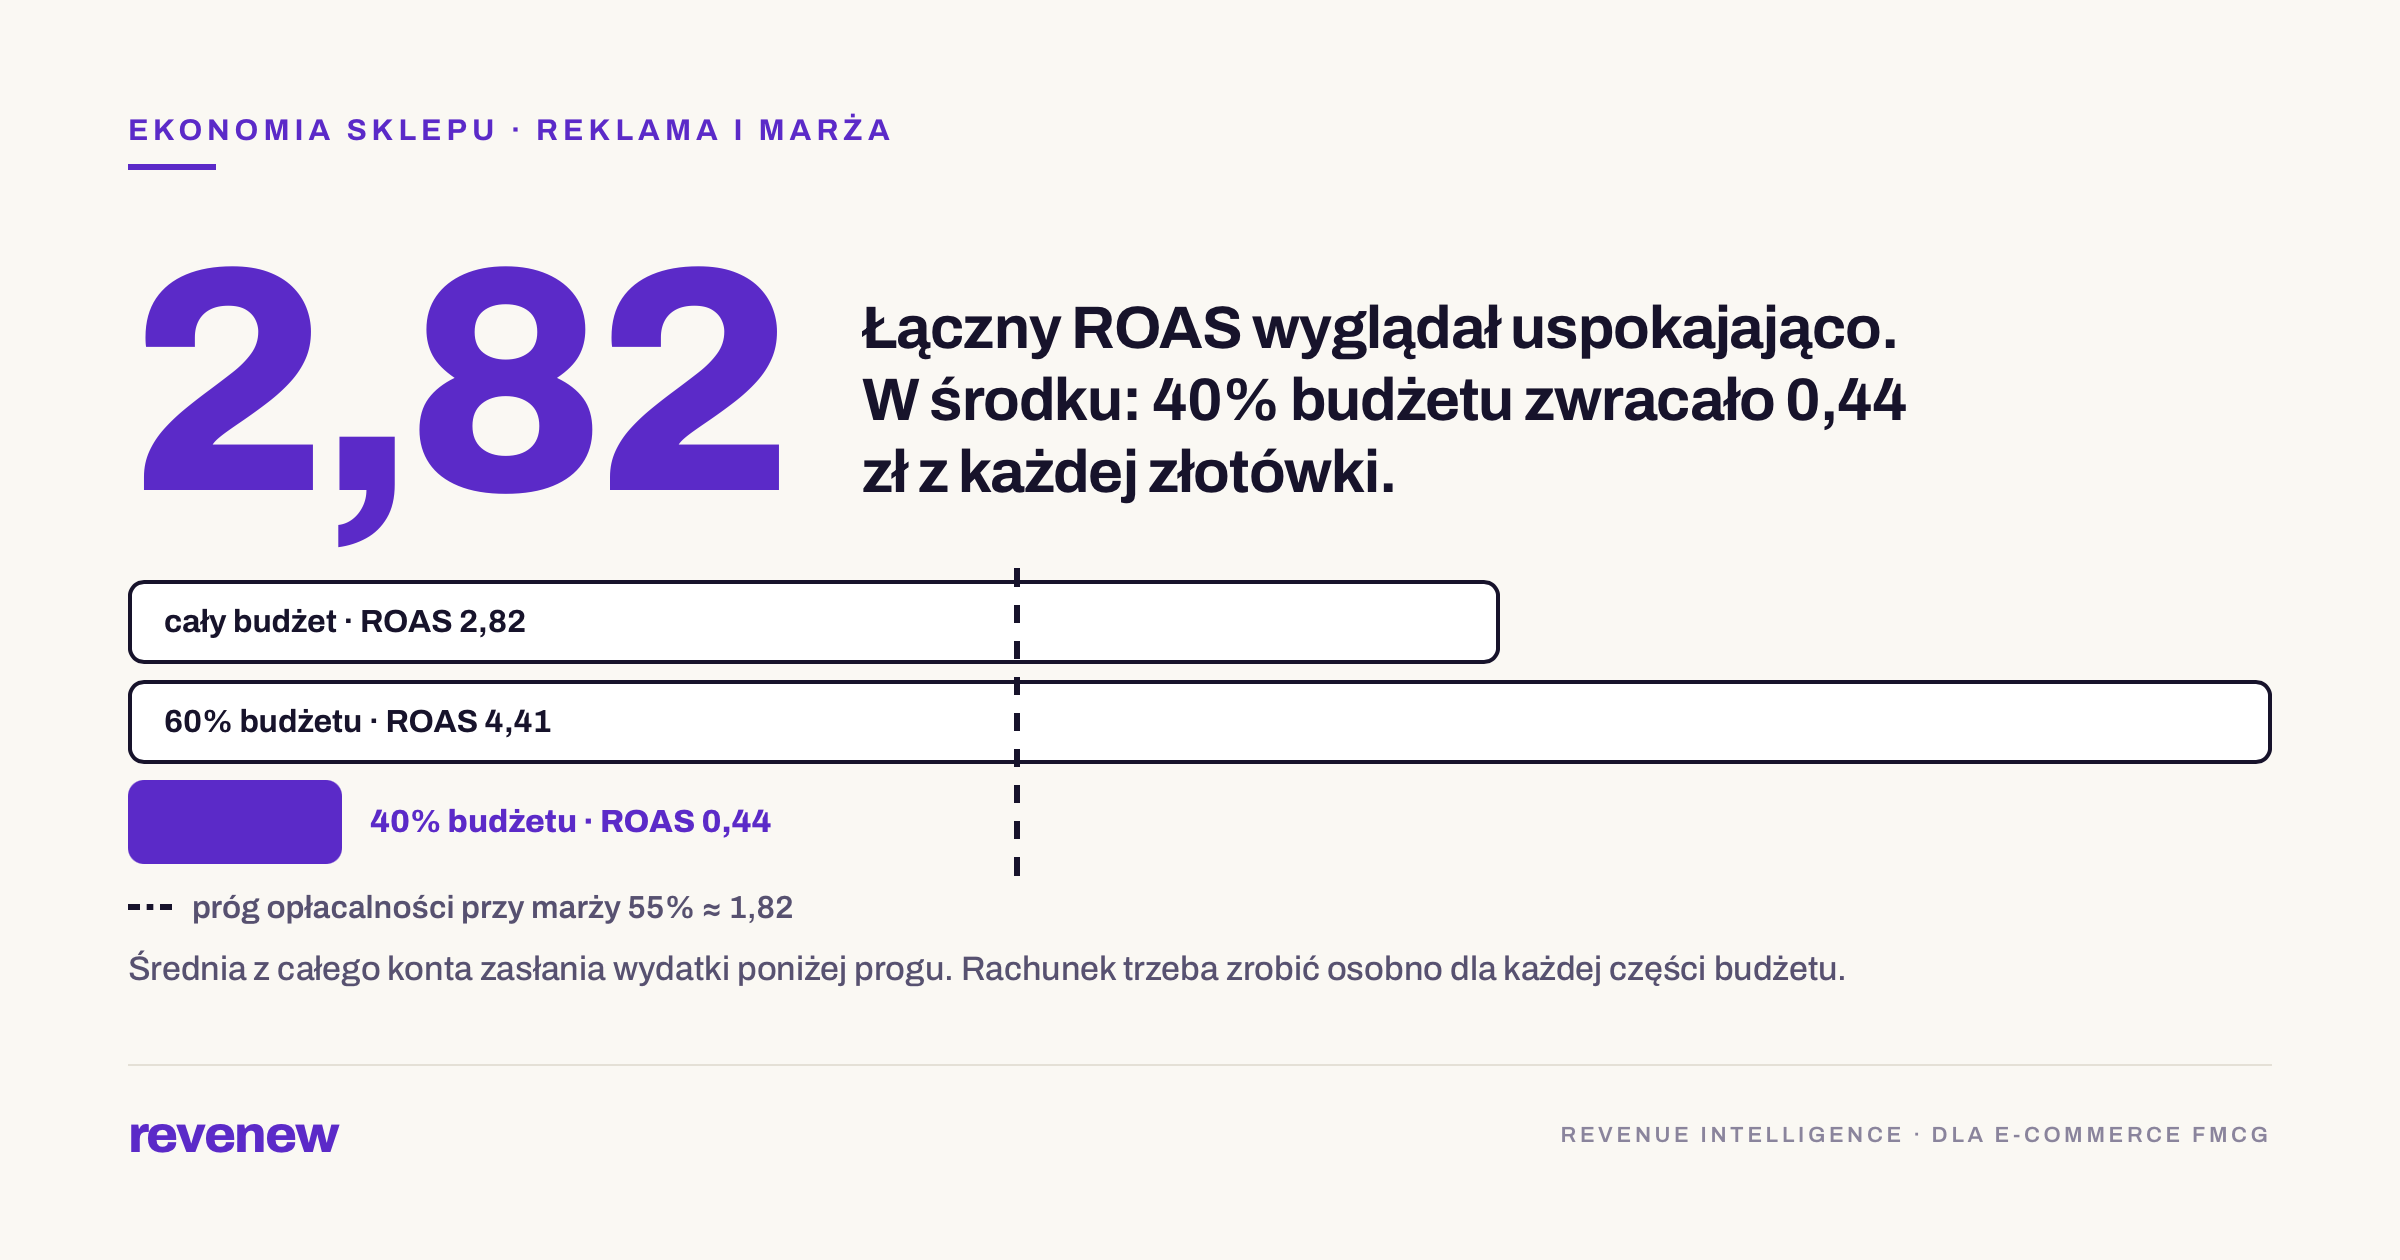
W analizowanym sklepie wynik 2,82 wyglądał uspokajająco. Dopiero podział budżetu pokazał, gdzie znikała marża.
Jeden sklep · Google Ads · 6 miesięcy analizy
40% wydatków zwracało 0,44 zł przychodu z każdej złotówki
W opisanym przez Revenew sklepie wydatki na Google Ads wyniosły 10 360 zł w sześć miesięcy. ROAS całego budżetu wynosił 2,82. W rachunku opłacalności przyjęto marżę 55%.
Podzieliliśmy wydatki na dwie części. Na kampanie z ROAS 0,44 przypadało 40% budżetu. Pozostałe 60% osiągało ROAS 4,41. Łączny wynik zasłaniał słabszą część.
40% budżetu
ROAS słabszej części.
Wydatki: 4 144 zł.
60% budżetu
ROAS mocniejszej części.
Wydatki: 6 216 zł.
Cały budżet
Łączny ROAS.
Wydatki: 10 360 zł.
Przy marży 55% przychód 0,44 zł zostawiał około 0,24 zł marży na pokrycie 1 zł reklamy. Brakowało około 0,76 zł, jeszcze przed pozostałymi kosztami nieujętymi w tej marży.
Źródło: raport Revenew o 40% budżetu reklamowego poniżej progu opłacalności . Jeden sklep, sześciomiesięczny okres analizy. Wartości ROAS i udziały podano w zaokrągleniu. Kwoty 28 200 zł i 10 000 zł we wstępie służą wyłącznie objaśnieniu wzoru.
W tym artykule
Definicja i wzór
Co to jest ROAS i jak go obliczyć?
ROAS to skrót od Return on Ad Spend, czyli zwrotu z wydatków reklamowych. W tym artykule liczymy go na przychodzie: zestawiamy wartość sprzedaży przypisanej reklamie z kosztem jej emisji.
Wynik można zapisać jako liczbę albo procent. ROAS 4 i ROAS 400% oznaczają to samo: 4 zł przychodu na 1 zł reklamy. Nie oznaczają 4 zł zysku.
ROAS w procentach = przychód przypisany reklamie ÷ koszt reklamy × 100%
Do obliczenia wybierz ten sam zakres kampanii i uzgodniony okres rozliczenia. Sprawdź, czy wartość sprzedaży uwzględnia rabaty, zwroty, anulowane zamówienia, dostawę i VAT. Przychód użyty do oceny opłacalności powinien być zgodny z podstawą, na której liczysz marżę.
W Google Ads znaczenie wyniku zależy od przesyłanej wartości konwersji . Jeżeli przesyłasz wartość koszyka, oceniasz relację tej wartości do wydatków. Jeżeli przesyłasz marżę lub inną wartość, interpretacja jest inna. Najpierw sprawdź, co rzeczywiście trafia do licznika.
Docelowy ROAS to ustawiony cel strategii, a osiągnięty ROAS to wynik pomiaru. Samo ustawienie celu nie oznacza jego realizacji. Zobacz dokumentację Google Ads dotyczącą docelowego ROAS .
Wynik całego budżetu
Jak liczyć ROAS kilku kampanii? Zsumuj przychody i koszty
Łączny ROAS obliczasz przez podzielenie sumy przychodów przypisanych kampaniom przez sumę ich kosztów. Zwykła średnia z wyników kampanii może zniekształcić obraz, jeżeli wydatki są różne.
Łączny ROAS = suma przychodów przypisanych kampaniom ÷ suma kosztów tych kampanii
Na liczbach z raportu ten sam wynik otrzymamy, ważąc ROAS udziałami w wydatkach:
40% × 0,44 + 60% × 4,41 = 2,822 ≈ 2,82
To poprawne obliczenie. Problem pojawia się wtedy, gdy na jego podstawie uznajesz każdą część budżetu za równie uzasadnioną. Mocniejsze kampanie mogą pokrywać niedobór słabszych przez wiele miesięcy.
Łączny ROAS mówi, jak pracuje całość. Decyzja o kolejnej złotówce wymaga sprawdzenia, gdzie ją wydajesz.
Próg opłacalności
Jaki ROAS pokrywa koszty reklamy?
Nie ma jednej dobrej wartości ROAS dla wszystkich sklepów. Znaczenie ma część przychodu, która pozostaje na reklamę po pokryciu innych kosztów zmiennych sprzedaży.
ROAS pokrywający reklamę = 1 ÷ stopa marży dostępnej na reklamę
Marżę wpisujesz jako ułamek: 55% to 0,55. W uproszczonym rachunku z raportu próg wynosi więc 1 ÷ 0,55 ≈ 1,82.
Zakres kosztów ma znaczenie. Jeżeli 55% to marża po samym koszcie towaru, pozostają jeszcze na przykład prowizje płatnicze, pakowanie czy dopłaty do dostawy. Po ich uwzględnieniu na reklamę zostaje mniej, a próg rośnie. Koszty stałe i oczekiwany zysk wymagają dodatkowej nadwyżki.
| Marża dostępna na reklamę | Obliczenie | ROAS pokrywający reklamę |
|---|---|---|
| 20% | 1 ÷ 0,20 | 5,00 / 500% |
| 30% | 1 ÷ 0,30 | około 3,33 / 333% |
| 40% | 1 ÷ 0,40 | 2,50 / 250% |
| 55% | 1 ÷ 0,55 | około 1,82 / 182% |
Rabaty mogą zmienić jednocześnie przychód i marżę. Dlatego po promocji przelicz próg na rzeczywistych cenach sprzedaży. Nie oceniaj przecenionego koszyka marżą sprzed rabatu.
ROAS 3 może wystarczyć jednemu sklepowi i nie pokrywać kosztów w drugim.
Przychód i wynik po kosztach
ROI a ROAS: czym się różnią?
ROAS na przychodzie odpowiada na pytanie: ile sprzedaży przypisano reklamie na każdą wydaną złotówkę? ROI odnosi wynik po kosztach do nakładów na ocenianą inwestycję. Wymaga więc zdefiniowania pełnego zakresu kosztów i okresu oceny.
ROI = wynik netto ocenianej inwestycji ÷ łączne nakłady na tę inwestycję × 100%
Odjęcie 1 od ROAS nie daje automatycznie ROI. W przychodzie nadal mieszczą się pieniądze potrzebne na towar i obsługę sprzedaży.
Do pierwszej diagnozy przydaje się prostszy rachunek:
Nadwyżka na 1 zł reklamy = ROAS × stopa przyjętej marży − 1
Dla ROAS 2,82 i marży 55% otrzymujemy 2,82 × 0,55 − 1 = 0,551 zł. Zostaje około 55 groszy po reklamie oraz kosztach uwzględnionych w tej marży. To nie jest jeszcze zysk netto sklepu.
Co mierzy panel
Przychód przypisany reklamie nie oznacza automatycznie dodatkowej sprzedaży
Klient może najpierw dostać mail, później zobaczyć reklamę, a następnie wyszukać sklep i kupić. Przypisanie sprzedaży zależy od zasad pomiaru. Sam zapis konwersji nie rozstrzyga, czy bez reklamy ten zakup by nie nastąpił.
Dlatego nie sumuj bez sprawdzenia przychodów raportowanych przez różne platformy. Ten sam zakup może występować w więcej niż jednym raporcie. Połącz pomiar z zamówieniami sklepu i ustal wspólne zasady przypisania.
Sprawdź również okno atrybucji, opóźnienie zakupu oraz sposób przypisywania dat. Świeża kampania może jeszcze czekać na zamówienia, a zwroty mogą zmienić wartość wcześniej wykazanej sprzedaży.
Podzielenie całej sprzedaży sklepu przez wszystkie wydatki reklamowe daje wskaźnik zbiorczy, często nazywany MER. Pomaga kontrolować relację sprzedaży do wydatków, ale nie dowodzi skuteczności konkretnej kampanii.
Wpływ reklamy na dodatkowe zakupy najlepiej oceniać przez dobrze zaprojektowany test z grupą porównawczą. ROAS pozostaje przydatny, jeśli pamiętasz, na jakie pytanie odpowiada.
Obiekcja właściciela
„Pierwszy zakup może się nie zwrócić. Klient przecież wróci”
Może. W sklepie z produktami kupowanymi regularnie pozyskanie klienta bywa inwestycją rozliczaną w kilku zamówieniach. Potrzebujemy jednak dowodu, że klienci z danej kampanii rzeczywiście wracają i zostawiają odpowiednią marżę.
Porównaj grupy nowych klientów po takim samym czasie od pierwszego zakupu. Policz marżę z ich kolejnych zamówień, a następnie odejmij koszt pozyskania i późniejszych działań. Uwzględnij również czas potrzebny na odzyskanie wydanych pieniędzy.
Przyszły powrót może uzasadniać dzisiejszy koszt. Musi jednak wynikać z danych, a nie z nadziei.
ROAS 0,44 opisuje wynik w przyjętym pomiarze. Sam w sobie nie dowodzi, że pozyskani klienci nigdy nie przyniosą wartości. Tak samo wysoki ROAS remarketingu nie dowodzi, że wszystkie przypisane mu zakupy były dodatkowe.
Od diagnozy do decyzji
Co zmieniliśmy w analizowanym sklepie?
Rozdzieliliśmy pozyskiwanie nowych klientów od wsparcia stałych. Powracających podzieliliśmy na trzy segmenty wartości, a produkty i moment kontaktu dopasowaliśmy do celu oraz rytmu grupy.
Raport opisuje wzrost ROAS z 2,82 do 5,71 po 90 dniach, przy utrzymanym poziomie budżetu. Przy przyjętej marży 55% rachunek daje około 2,14 zł nadwyżki na 1 zł reklamy, przed kosztami nieujętymi w tej marży.
To porównanie przed i po zmianie. Niezmieniony budżet pomaga ocenić efektywność wydatków, ale nie wyklucza wpływu sezonowości, oferty czy zmian pomiaru. Sam ten warunek nie wystarcza, żeby całą poprawę przypisać jednemu działaniu.
W swoim sklepie zacznij od podziału celów i rachunku kosztów. Przesunięcie pieniędzy do kampanii z wyższym historycznym ROAS nie gwarantuje, że utrzyma ona ten wynik przy większych wydatkach.
Policz to u siebie
Jak sprawdzić, która część budżetu pokrywa swoje koszty?
- Uzgodnij pomiar. Wybierz okres, koszt emisji i przychody przypisane kampaniom. Sprawdź VAT, zwroty, anulowania, daty i opóźnienia konwersji. Nie mieszaj różnych zasad w jednym zestawieniu.
- Policz marżę dostępną na reklamę. Od sprzedaży odejmij koszt towaru oraz pozostałe koszty zmienne. Podziel pozostałą kwotę przez przychód. Jeśli asortyment ma różne marże, licz je dla faktycznie sprzedanych produktów.
- Wyznacz progi. Podziel 1 przez odpowiednią stopę marży. Sprawdź osobno pozyskanie i powroty. Przy celu długoterminowym zapisz okres zwrotu i sposób oceny kolejnych zakupów.
- Policz każdą część wydatków. Przy kampanii zapisz: koszt, przychód, ROAS, przyjętą marżę i wynik po reklamie. Wynik po reklamie to przychód × marża − koszt emisji.
- Zsumuj wydatki poniżej progów. Podziel je przez wszystkie analizowane wydatki. Zanim zmienisz budżet, sprawdź jakość pomiaru, liczbę zamówień, rolę kampanii i wartość klientów w czasie.
Ta tabela ma prowadzić do decyzji: co wymaga poprawy, co ograniczenia, a co kontrolowanego zwiększenia wydatków. Sam czerwony kolor przy kampanii nie zastępuje diagnozy.
Do sprawdzenia w danych
Jaki procent Twojego budżetu pracuje poniżej progu?
ROAS całego konta jest początkiem analizy. Dopiero zestawienie wydatków z marżą, produktami i zachowaniem klientów pokazuje, gdzie warto zmienić decyzję.
W tym sklepie było to 40% budżetu. Ile wynosi ten udział u Ciebie?
Mapa Przychodu i Marży pomaga sprawdzić, jak wydatki reklamowe łączą się z wynikiem sklepu i wartością klientów.